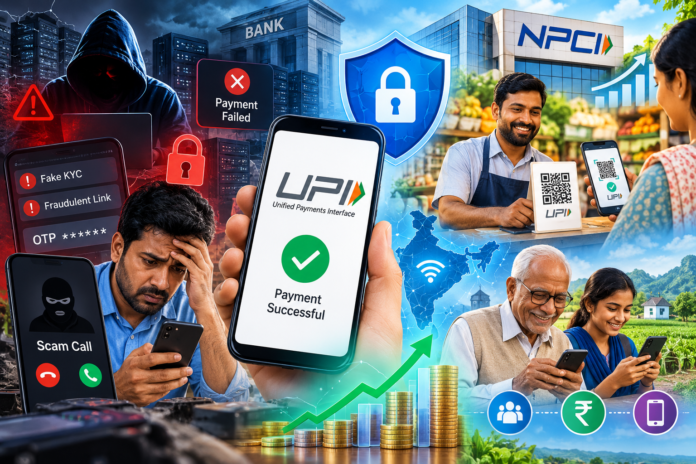
بھارت میں UPI کے حوالے سے ہونے والے ہنگامے/تنازعے پر پائیدار حل!


ریاض فردوسی

اکیسویں صدی میں ٹیکنالوجی نے انسانی زندگی کے تقریباً ہر شعبے کو متاثر کیا ہے۔خرید و فروخت،بینکنگ، تعلیم،صحت اور سرکاری خدمات سمیت مالی لین دین بھی تیزی سے ڈیجیٹل ہو رہا ہے۔بھارت میں اس تبدیلی کی سب سے نمایاں مثال Unified Payments Interface (UPI) ہے۔ یوپی آئ(UPI) نے موبائل فون کے ذریعے چند لمحوں میں رقم منتقل کرنے کو عام شہری کی روزمرہ زندگی کا حصہ بنا دیا ہے۔دکاندار سے لے کر بڑے کاروباری ادارے تک،آج ڈیجیٹل ادائیگی بھارت کی معیشت کا اہم جزو بن چکی ہے۔یو پی آئ(UPI)کی وسعت کا اندازہ اس بات سے لگایا جا سکتا ہےکہNPCI کے مطابق اگست2026ءمیںUPIپرتقریباً25 ارب(2451 کروڑ)ٹرانزیکشنزہوئیں جن کی مجموعی مالیت تقریباًروپے 30 لاکھ کروڑتھی۔ National Payments Corporation of India اتنے بڑے پیمانے پر کسی بھی ڈیجیٹل نظام کے ساتھ تکنیکی خرابی،سائبر فراڈ،رازداری،صارفین کے تحفظ،کاروباری لاگت اور ڈیجیٹل عدم مساوات جیسے مسائل پیدا ہونا فطری ہے۔اسی لئے UPI کے گرد ہونے والے ہنگامے یا تنازعے کو محض’’ڈیجیٹل ادائیگی اچھی ہے یا بری‘‘کے سوال تک محدود کرنا درست نہیں ہوگا۔اصل ضرورت یہ ہےکہUPI کوتیز،محفوظ،شفاف،قابلِ اعتماد،سب کے لئے قابلِ رسائی اور طویل مدت تک مالی طور پر پائیدار بنایا جائے۔اس مقصد کے لئے حکومت،RBI، NPCI، بینکوں،فن ٹیک کمپنیوں،تاجروں اور صارفین سب کو اپنی اپنی ذمہ داری ادا کرنا ہوگی۔

یو پی آئ(UPI) سے متعلق بنیادی تنازعات!
یو پی آئ(UPI)کے بارے میں ہونے والے مباحث میں کئی مختلف مسائل ایک ساتھ شامل ہو جاتے ہیں۔ان میں سب سے اہم مسئلہ سائبر فراڈ اور دھوکہ دہی ہے۔جعلی QR کوڈ،فشنگ لنکس،جعلی کسٹمر کیئر نمبر،جعلی KYC پیغامات اور لوگوں کو PIN یا OTP بتانے پر مجبور کرنا ایسے طریقے ہیں جن سے صارفین مالی نقصان اٹھا سکتے ہیں۔اس کے علاوہ بعض اوقات صارف خود غلط شخص کو رقم منتقل کر دیتا ہے،جس کے بعد رقم واپس حاصل کرنا مشکل ہو سکتا ہے۔
دوسرا اہم مسئلہ تکنیکی ناکامی ہے۔UPI کا پورا نظام بینکوں،ایپلی کیشنز،انٹرنیٹ،سرورز،NPCI کے بنیادی ڈھانچے اور مختلف سروس فراہم کرنے والوں کے درمیان مسلسل رابطے پر منحصر ہے۔کسی ایک اہم حصے میں خرابی آنے سے ادائیگی ناکام ہو سکتی ہے۔NPCI کی 2024-25 کی مالی دستاویز میں ایک ایسے معاملے کا بھی ذکر ہے،جس میں تیسرے فریق کے سافٹ ویئر کی تکنیکی خرابی سے بینک آف مہاراشٹر کے صارفین سے متعلق تقریباًروپے 26 کروڑ کا فراڈ سامنے آیا۔ National Payments Corporation of India یہ مثال واضح کرتی ہے کہ صرف صارف کو ذمہ دار ٹھہرانے کے بجائے پورے تکنیکی سلسلے کی سلامتی ضروری ہے۔

تیسرا مسئلہ”ڈیجیٹل تقسیم” ہے۔شہری علاقوں میں اسمارٹ فون،تیز انٹرنیٹ اور بینکنگ سہولیات نسبتاً آسانی سے دستیاب ہیں،لیکن دیہی علاقوں،بزرگ افراد، کم تعلیم یافتہ افراد اور کمزور انٹرنیٹ والے علاقوں میں صورتحال مختلف ہو سکتی ہے۔اگر نقد رقم کے متبادل کے طور پرUPI کو مکمل طور پر قبول کرنا ہے،تو ایسے افراد کے لئے بھی آسان نظام ضروری ہے،جو جدید اسمارٹ فون استعمال نہیں کر سکتے۔
چوتھا مسئلہUPI کے مالیاتی ماڈل سے متعلق ہے۔اگر صارفین اور بہت سے چھوٹے تاجروں سے براہِ راست فیس نہ لی جائے تواس پورے بنیادی ڈھانچے کی دیکھ بھال،سائبر سکیورٹی،سرورز،بینکنگ سسٹم اور تکنیکی سرمایہ کاری کی لاگت کون برداشت کرے گا؟
2025ءمیں حکومت نے کم مالیت کے BHIM-UPI P2M لین دین کے لئےروپے 1500کروڑ کی ترغیبی اسکیم منظور کی تھی۔اس سے ظاہر ہوتا ہے کہUPI کی طویل مدتی مالی پائیداری بھی ایک اہم پالیسی سوال ہے۔
پائیدار حل کی پہلی بنیاد:مضبوط سائبر سکیورٹی!
یو پی آئ(UPI)سے متعلق تنازعات کا سب سے اہم حل ایک کثیر سطحی سائبر سکیورٹی نظام قائم کرنا ہے۔ صرف PIN اورOTP کو کافی سمجھنا مناسب نہیں۔ بینکوں اور ادائیگی فراہم کرنے والی کمپنیوں کو مصنوعی ذہانت اور مشین لرننگ کی مدد سے مشکوک لین دین کی شناخت کرنی چاہیے۔مثلاً اگر کوئی شخص عام طور پر روپے 500 یا روپے 1000 کی ادائیگی کرتا ہےاور اچانک کسی نئے اکاؤنٹ میں بہت بڑی رقم منتقل کرنے کی کوشش کرے،تو نظام اضافی تصدیق طلب کرسکتا ہے۔اسی طرح نئے ڈیوائس،غیر معمولی مقام،مشکوکIP، بار بار ناکام کوششوں اور غیر معمولی لین دین کے پیٹرن کو خطرے کی علامت سمجھا جا سکتا ہے۔اس کے ساتھ صارف کو فوری اطلاع دینا بھی ضروری ہے۔ہر مشکوک ٹرانزیکشن پر صارف کو SMS،ایپ نوٹیفکیشن اور ممکن ہو تو خودکار کال کے ذریعے آگاہ کیا جائے۔اگر فراڈ کی اطلاع فوراً مل جائےتورقم کے مزید منتقل ہونے سے پہلے اسے روکنے کے امکانات بڑھ جاتے ہیں۔

دوسرا حل:فراڈ کی صورت میں فوری شکایت اور رقم کی بازیابی!
موجودہ نظام میں عام صارف کے لئے سب سے بڑی پریشانی یہ ہو سکتی ہےکہ رقم غلط یا دھوکے سے منتقل ہونے کے بعد وہ کہاں شکایت کرے۔اس مسئلے کے لئے ایک سنگل ونڈو UPI فراڈ ریسپانس سسٹم بنایا جانا چاہیے۔صارف کو مختلف بینکوں،ایپس اور اداروں کے درمیان بھٹکنے کے بجائے ایک مرکزی شکایت نمبر یا پلیٹ فارم دستیاب ہو۔شکایت درج ہوتے ہی متعلقہ بینک اور ادائیگی کے ادارے کو خودکار طور پر اطلاع ملے اور مشکوک رقم کو عارضی طور پر روکنے کا طریقہ کار شروع ہو۔اس نظام میں یہ بھی طے ہونا چاہیےکہ غلطی صارف کی ہو،بینک کی ہو،ایپ کی ہو یا تیسرے فریق کے سافٹ ویئر کی،ہر معاملے کی ذمہ داری واضح طریقے سے طے کی جائے۔اس سے صارف کا اعتماد بڑھے گا۔
تیسرا حل: UPI کے تکنیکی ڈھانچے کو مزید مضبوط بنانا!
بڑے پیمانے پر استعمال ہونے والے ادائیگی کےنظام میں زیرو یا انتہائی کم ڈاؤن ٹائم کا ہدف ہونا چاہیے۔اس کے لئے مختلف ڈیٹا سینٹرز،بیک اپ سرورز اور متبادل نیٹ ورک راستے ہونے چاہئیں۔اگر ایک سرور یا بینک کا نظام ناکام ہو جائے تو مکمل ادائیگی کا نظام متاثر نہیں ہونا چاہیے۔ہر اہم ادارے کے لئےDisaster Recoveryاور Business Continuity Plan لازمی ہونا چاہیے۔2025ءکی حکومتی ترغیبی اسکیم میں بھی تکنیکی کارکردگی کو اہمیت دی گئی تھی،اس میں ترغیب کے ایک حصے کو بینک کی Technical Decline Rate کو 1 فیصد سے کم رکھنے اور دوسرے حصے کو System Uptime کو6فیصد سے زیادہ رکھنے سے جوڑا گیا تھا۔اس طرح کی کارکردگی پر مبنی نگرانی کو مزید وسیع کیا جا سکتا ہے۔

چوتھا حل:ڈیجیٹل خواندگی کو قومی مہم بنانا!
صرف ٹیکنالوجی بنانا کافی نہیں،لوگوں کو اسے محفوظ طریقے سے استعمال کرنا بھی سکھانا ضروری ہے۔یو پی آئ فراڈ کا ایک بڑا حصہ انسانی غلطی،جلد بازی یا دھوکے میں آنے سے پیدا ہو سکتا ہے۔اس لئے اسکولوں، کالجوں،پنچایتوں،بینک شاخوں،ڈاک خانوں اور خود مدد گروپوں کے ذریعےDigital Payment Literacy Programmeچلایا جانا چاہیے۔لوگوں کو خاص طور پر یہ باتیں سکھائی جائیں:یو پی آئ پن (UPIPIN)صرف رقم بھیجنے کے لئے استعمال ہوتا ہے۔رقم وصول کرنے کے لئے نہیں۔قیو آر کوڈ(QR-CODE)اسکین کرنے سے پہلے رقم اور وصول کنندہ نام دیکھنا ضروری ہے۔
او ٹی پی پن اور پاس ورڈ(OTP، PIN.PASSWORD)
کسی شخص کو نہیں بتانا چاہیے۔بینک یا پولیس کے نام پر آنے والی مشکوک کال پر اعتماد نہیں کرنا چاہیے۔
کسٹمر کیئر کے لئے صرف سرکاری ذرائع استعمال کیے جائیں۔موبائل میں Screen Lock اور Banking App کی اضافی سکیورٹی فعال رکھی جائے۔یہ تعلیم مقامی زبانوں میں ہونی چاہیے تاکہ دیہی اور کم تعلیم یافتہ صارفین بھی آسانی سے سمجھ سکیں۔

پانچواں حل:دیہی علاقوں کے لئے متبادل راستے!
یو پی آئ(UPI)کو پائیدار بنانے کا مطلب یہ نہیں کہ ہر شخص کو لازماً جدید اسمارٹ فون خریدنا پڑے۔کم انٹرنیٹ یا کمزور موبائل نیٹ ورک والے علاقوں کے لئے UPI Lite۔UPI۔123۔PAY اور آف لائن ادائیگی کے طریقوں کو مزید مؤثر بنایا جا سکتا ہے۔حکومت نے پہلے ہی دیہی اور نیم شہری علاقوں میںUPI کے پھیلاؤ کے لئے ایسے ذرائع کی توسیع پر زور دیا ہے۔اس کے ساتھ نقد رقم کو مکمل طور پر ختم کرنے کے بجائے اسے ایک متبادل ادائیگی کے ذریعے کے طور پر برقرار رکھنا زیادہ عملی ہوگا۔قدرتی آفت،بجلی کی بندش،نیٹ ورک کی خرابی یا موبائل فون کے خراب ہونے کی صورت میں نقد رقم اب بھی ضروری ہو سکتی ہے۔پائیدار ڈیجیٹل معیشت وہ ہوگی جس میں ڈیجیٹل اور نقد دونوں کے لئے مناسب جگہ ہو۔
چھٹا حل:رازداری اور ڈیٹا کا تحفظ!
ڈیجیٹل ادائیگیوں کے بڑھنے کے ساتھ صارف کے مالیاتی ڈیٹا کی حفاظت بھی انتہائی اہم ہے۔کسی شخص نے کہاں خریداری کی،کس کو رقم بھیجی،کتنی رقم خرچ کی اور کس وقت لین دین کیا۔یہ معلومات حساس مالیاتی معلومات ہیں۔اس لئے اصول واضح ہونا چاہیے کہ صارف کا ڈیٹا اس کی اجازت اور قانونی ضرورت کے بغیر تجارتی مقصد کے لئے استعمال نہ کیا جائے۔کمپنیوں کو کم سے کم ضروری ڈیٹاجمع کرنا چاہیے، اسے محفوظ طریقے سےEncrypt کرنا چاہیے اور صارف کو واضح انداز میں بتانا چاہیے کہ اس کا ڈیٹا کیوں اور کتنی مدت تک رکھا جا رہا ہے۔اگر ڈیٹا لیک ہو تو متعلقہ ادارے کو صارفین اور ریگولیٹر کو بروقت اطلاع دینا لازمی ہونا چاہیے۔

ساتواں حل:فیس اور MDR کے معاملے میں شفافیت!
یو پی آئ(UPI)کی مالی پائیداری کے حوالے سے سب سے ضرور چیز”شفافیت”ہے۔صارف کو معلوم ہوناچاہیے کہ اسے کوئی فیس کیوں دی جا رہی ہے،تاجر سے کوئی MDR(Merchant Discount Rate)
کیوں لیا جا رہا ہےاور اس رقم کا فائدہ کن اداروں کو پہنچتا ہے۔2026ءمیں حکومت نے واضح کیا ہے کہ P2P UPI لین دین مفت رہےگا،جبکہ نئے فریم ورک کے تحت روپے 2000 سے زیادہ کے مخصوص Merchant Transactions پر MDR لاگو ہو سکتا ہے،حکومت کے مطابق تقریباً96 فیصد Merchant Transactions اس دائرے سے باہر رہیں گے۔یہاں بنیادی اصول یہ ہونا چاہیے کہ صارف کو پوشیدہ فیس نہ دی جائے۔اگر مستقبل میں کسی شعبے میں فیس متعارف ہو تو اس کی شرح،مقصد،حد اور وصولی کا طریقہ عوام کے سامنے واضح کیا جائے۔
آٹھواں حل:بڑے اداروں کے بجائے پورے ماحولیاتی نظام کا تحفظ!
یو پی آئ(UPI)کا فائدہ اسی وقت برقرار رہ سکتا ہے، جب بینک،FinTech کمپنیاں،ادائیگی ایپس اور چھوٹے تاجر سب ایک صحت مند نظام کا حصہ بنیں۔اگر صرف چند بڑے پلیٹ فارم بہت زیادہ مارکیٹ شیئر حاصل کر لیں تو مقابلے،جدت اور صارف کے انتخاب سے متعلق سوال پیدا ہو سکتے ہیں۔اس لئے NPCI اور متعلقہ ریگولیٹرز کو مارکیٹ میں شفاف مقابلے، Interoperability اور غیر امتیازی رسائی کو یقینی بنانا چاہیے۔کسی ایک کمپنی یا ایپ پر ضرورت سے زیادہ انحصار پورے نظام کے لئے خطرہ بن سکتا ہے۔

نواں حل:صارفین کے لئے واضح ذمہ داری کا نظام!
یو پی آئ(UPI)سے متعلق تنازعے کم کرنے کے لئے یہ واضح ہونا ضروری ہےکہ کس صورت میں صارف،بینک، ادائیگی ایپ یا تاجرذمہ دار ہوگا۔مثلاً اگر صارف نے خود PIN کسی فراڈ کرنے والے کو دے دیا تو معاملہ مختلف ہوگا،اگر بینک کے سرور یا تیسرے فریق کے سافٹ ویئر کی خرابی سے غیر مجاز لین دین ہوا تو ذمہ داری کا تعین مختلف ہونا چاہیے۔اس کے لئے ایک آسان Consumer Protection Charter بنایا جا سکتا ہے، جس میں شکایت،تحقیقات،رقم کی واپسی اور اپیل کے مراحل عام زبان میں بیان ہوں۔
دسویں حل:UPI کی ترقی کے ساتھ انسانی نگرانی!
مصنوعی ذہانت،Big Data اور خودکار نظام UPI کی سکیورٹی بہتر بنا سکتے ہیں،لیکن مکمل طور پرخودکار فیصلہ سازی بھی خطرناک ہو سکتی ہے۔اگر کوئی جائز لین دین غلطی سے مشکوک قرار دے کر روک دیا جائے تو صارف اور کاروبار دونوں متاثر ہو سکتے ہیں۔اس لئے حساس معاملات میں انسانی جائزے کا راستہ برقرار رہنا چاہیے۔صارف کو یہ حق بھی ملنا چاہیے کہ غلط طور پر روکے گئے لین دین کے خلاف اپیل کر سکے۔

یو پی آئ(UPI)بھارت کی ڈیجیٹل معیشت میں ایک اہم بنیادی ڈھانچہ بن چکا ہے۔اس کی کامیابی کا اصل امتحان صرف یہ نہیں کہ روزانہ کتنے کروڑ لین دین ہوتے ہیں،بلکہ یہ ہے کہ کتنے محفوظ،قابلِ اعتماد، سستے،شفاف اور سب کے لئے قابلِ رسائی لین دین ہوتے ہیں۔یو پی آئ(UPI) سے متعلق ہنگامے یا تنازعات کا پائیدار حل یو پی آئ(UPI)کو ختم کرنا یا اس کی رفتار روکنا نہیں،بلکہ ا کے نظام کو مزید مضبوط بنانا ہے۔اس کے لئے پانچ بنیادی اصول مستقل بنیاد بننے چاہئیں: سکیورٹی،شفافیت،صارف کا تحفظ،مالی پائیداری اور شمولیت۔حکومت کو مؤثر قوانین اور نگرانی فراہم کرنی چاہیے،RBI کو صارفین اور مالیاتی نظام کے استحکام کا تحفظ کرنا چاہیے،NPCI کو بنیادی انفراسٹرکچر کی مضبوطی اور Interoperability پر توجہ دینی چاہیے،بینکوں اور FinTech اداروں کو سائبر سکیورٹی اور صارفین کی شکایات کے حل کو اولین ترجیح دینی چاہیے،جبکہ عوام کو بھی ڈیجیٹل ادائیگی کے محفوظ استعمال کی بنیادی تربیت حاصل کرنی چاہیے۔آخرکار ایک کامیاب ڈیجیٹل ادائیگی کا نظام وہ نہیں جو صرف تیز ہو،بلکہ وہ ہے،جس پر شہری اعتمادکر سکیں۔اگر بھارت UPI کی رفتار کے ساتھ ساتھ اس کی سکیورٹی،رازداری،تکنیکی مضبوطی،مالی پائیداری اور ڈیجیٹل شمولیت کو بھی مسلسل بہتر بناتا رہےتو موجودہ تنازعات کو مستقبل کی اصلاحات کا ذریعہ بنایا جا سکتا ہے۔یوں UPI صرف ایک ادائیگی کا ذریعہ نہیں بلکہ ایک ایسا جامع ڈیجیٹل مالیاتی نظام بن سکتا ہےجو شہری،تاجر اور معیشت۔تینوں کے مفاد میں طویل عرصے تک مؤثر طریقے سے کام کرے گا۔

مصنف کے بارے میں

ہمارے واٹس ایپ چینل کو جوائن کریں

تازہ ترین خبریں

دہلی پولیس نے راہل گاندھی اور بہن پرینکا کو حراست میں لیا

جنگ نیوز نئی دہلی/دہلی پولیس نے انتخابی فہرستوں میں مبینہ...

فیصلہ کن قیادت نےجموں کشمیر میں امن اور اعتماد کو مضبوط کیا/ مرکزی کابینہ

  جنگ نیوز نئی دہلی/مرکزی کابینہ نے وزیر اعظم نریندر مودی...

سرکاری اداروں کے 4385 کروڑ روپے بجلی واجبات پر AIP کا سوال

جنگ نیوز ڈیسک سرینگر/ عوامی اتحاد پارٹی (AIP) کے چیف...

کسانوں کے حقوق اور زرعی ٹیکنالوجی میں خودمختاری پر زور

جنگ نیوز ڈیسک سرینگر/جموں و کشمیر و لداخ ہائی کورٹ...

ایئر مارشل آشوتوش ڈکشٹ فضائیہ کے سربراہ مقرر

جنگ نیوز نئی دہلی/ حکومت نے ایئر مارشل آشوتوش ڈکشٹ...

بھارت میں UPI کے حوالے سے ہونے والے ہنگامے/تنازعے پر پائیدار حل!


ریاض فردوسی

اکیسویں صدی میں ٹیکنالوجی نے انسانی زندگی کے تقریباً ہر شعبے کو متاثر کیا ہے۔خرید و فروخت،بینکنگ، تعلیم،صحت اور سرکاری خدمات سمیت مالی لین دین بھی تیزی سے ڈیجیٹل ہو رہا ہے۔بھارت میں اس تبدیلی کی سب سے نمایاں مثال Unified Payments Interface (UPI) ہے۔ یوپی آئ(UPI) نے موبائل فون کے ذریعے چند لمحوں میں رقم منتقل کرنے کو عام شہری کی روزمرہ زندگی کا حصہ بنا دیا ہے۔دکاندار سے لے کر بڑے کاروباری ادارے تک،آج ڈیجیٹل ادائیگی بھارت کی معیشت کا اہم جزو بن چکی ہے۔یو پی آئ(UPI)کی وسعت کا اندازہ اس بات سے لگایا جا سکتا ہےکہNPCI کے مطابق اگست2026ءمیںUPIپرتقریباً25 ارب(2451 کروڑ)ٹرانزیکشنزہوئیں جن کی مجموعی مالیت تقریباًروپے 30 لاکھ کروڑتھی۔ National Payments Corporation of India اتنے بڑے پیمانے پر کسی بھی ڈیجیٹل نظام کے ساتھ تکنیکی خرابی،سائبر فراڈ،رازداری،صارفین کے تحفظ،کاروباری لاگت اور ڈیجیٹل عدم مساوات جیسے مسائل پیدا ہونا فطری ہے۔اسی لئے UPI کے گرد ہونے والے ہنگامے یا تنازعے کو محض’’ڈیجیٹل ادائیگی اچھی ہے یا بری‘‘کے سوال تک محدود کرنا درست نہیں ہوگا۔اصل ضرورت یہ ہےکہUPI کوتیز،محفوظ،شفاف،قابلِ اعتماد،سب کے لئے قابلِ رسائی اور طویل مدت تک مالی طور پر پائیدار بنایا جائے۔اس مقصد کے لئے حکومت،RBI، NPCI، بینکوں،فن ٹیک کمپنیوں،تاجروں اور صارفین سب کو اپنی اپنی ذمہ داری ادا کرنا ہوگی۔

یو پی آئ(UPI) سے متعلق بنیادی تنازعات!
یو پی آئ(UPI)کے بارے میں ہونے والے مباحث میں کئی مختلف مسائل ایک ساتھ شامل ہو جاتے ہیں۔ان میں سب سے اہم مسئلہ سائبر فراڈ اور دھوکہ دہی ہے۔جعلی QR کوڈ،فشنگ لنکس،جعلی کسٹمر کیئر نمبر،جعلی KYC پیغامات اور لوگوں کو PIN یا OTP بتانے پر مجبور کرنا ایسے طریقے ہیں جن سے صارفین مالی نقصان اٹھا سکتے ہیں۔اس کے علاوہ بعض اوقات صارف خود غلط شخص کو رقم منتقل کر دیتا ہے،جس کے بعد رقم واپس حاصل کرنا مشکل ہو سکتا ہے۔
دوسرا اہم مسئلہ تکنیکی ناکامی ہے۔UPI کا پورا نظام بینکوں،ایپلی کیشنز،انٹرنیٹ،سرورز،NPCI کے بنیادی ڈھانچے اور مختلف سروس فراہم کرنے والوں کے درمیان مسلسل رابطے پر منحصر ہے۔کسی ایک اہم حصے میں خرابی آنے سے ادائیگی ناکام ہو سکتی ہے۔NPCI کی 2024-25 کی مالی دستاویز میں ایک ایسے معاملے کا بھی ذکر ہے،جس میں تیسرے فریق کے سافٹ ویئر کی تکنیکی خرابی سے بینک آف مہاراشٹر کے صارفین سے متعلق تقریباًروپے 26 کروڑ کا فراڈ سامنے آیا۔ National Payments Corporation of India یہ مثال واضح کرتی ہے کہ صرف صارف کو ذمہ دار ٹھہرانے کے بجائے پورے تکنیکی سلسلے کی سلامتی ضروری ہے۔

تیسرا مسئلہ”ڈیجیٹل تقسیم” ہے۔شہری علاقوں میں اسمارٹ فون،تیز انٹرنیٹ اور بینکنگ سہولیات نسبتاً آسانی سے دستیاب ہیں،لیکن دیہی علاقوں،بزرگ افراد، کم تعلیم یافتہ افراد اور کمزور انٹرنیٹ والے علاقوں میں صورتحال مختلف ہو سکتی ہے۔اگر نقد رقم کے متبادل کے طور پرUPI کو مکمل طور پر قبول کرنا ہے،تو ایسے افراد کے لئے بھی آسان نظام ضروری ہے،جو جدید اسمارٹ فون استعمال نہیں کر سکتے۔
چوتھا مسئلہUPI کے مالیاتی ماڈل سے متعلق ہے۔اگر صارفین اور بہت سے چھوٹے تاجروں سے براہِ راست فیس نہ لی جائے تواس پورے بنیادی ڈھانچے کی دیکھ بھال،سائبر سکیورٹی،سرورز،بینکنگ سسٹم اور تکنیکی سرمایہ کاری کی لاگت کون برداشت کرے گا؟
2025ءمیں حکومت نے کم مالیت کے BHIM-UPI P2M لین دین کے لئےروپے 1500کروڑ کی ترغیبی اسکیم منظور کی تھی۔اس سے ظاہر ہوتا ہے کہUPI کی طویل مدتی مالی پائیداری بھی ایک اہم پالیسی سوال ہے۔
پائیدار حل کی پہلی بنیاد:مضبوط سائبر سکیورٹی!
یو پی آئ(UPI)سے متعلق تنازعات کا سب سے اہم حل ایک کثیر سطحی سائبر سکیورٹی نظام قائم کرنا ہے۔ صرف PIN اورOTP کو کافی سمجھنا مناسب نہیں۔ بینکوں اور ادائیگی فراہم کرنے والی کمپنیوں کو مصنوعی ذہانت اور مشین لرننگ کی مدد سے مشکوک لین دین کی شناخت کرنی چاہیے۔مثلاً اگر کوئی شخص عام طور پر روپے 500 یا روپے 1000 کی ادائیگی کرتا ہےاور اچانک کسی نئے اکاؤنٹ میں بہت بڑی رقم منتقل کرنے کی کوشش کرے،تو نظام اضافی تصدیق طلب کرسکتا ہے۔اسی طرح نئے ڈیوائس،غیر معمولی مقام،مشکوکIP، بار بار ناکام کوششوں اور غیر معمولی لین دین کے پیٹرن کو خطرے کی علامت سمجھا جا سکتا ہے۔اس کے ساتھ صارف کو فوری اطلاع دینا بھی ضروری ہے۔ہر مشکوک ٹرانزیکشن پر صارف کو SMS،ایپ نوٹیفکیشن اور ممکن ہو تو خودکار کال کے ذریعے آگاہ کیا جائے۔اگر فراڈ کی اطلاع فوراً مل جائےتورقم کے مزید منتقل ہونے سے پہلے اسے روکنے کے امکانات بڑھ جاتے ہیں۔

دوسرا حل:فراڈ کی صورت میں فوری شکایت اور رقم کی بازیابی!
موجودہ نظام میں عام صارف کے لئے سب سے بڑی پریشانی یہ ہو سکتی ہےکہ رقم غلط یا دھوکے سے منتقل ہونے کے بعد وہ کہاں شکایت کرے۔اس مسئلے کے لئے ایک سنگل ونڈو UPI فراڈ ریسپانس سسٹم بنایا جانا چاہیے۔صارف کو مختلف بینکوں،ایپس اور اداروں کے درمیان بھٹکنے کے بجائے ایک مرکزی شکایت نمبر یا پلیٹ فارم دستیاب ہو۔شکایت درج ہوتے ہی متعلقہ بینک اور ادائیگی کے ادارے کو خودکار طور پر اطلاع ملے اور مشکوک رقم کو عارضی طور پر روکنے کا طریقہ کار شروع ہو۔اس نظام میں یہ بھی طے ہونا چاہیےکہ غلطی صارف کی ہو،بینک کی ہو،ایپ کی ہو یا تیسرے فریق کے سافٹ ویئر کی،ہر معاملے کی ذمہ داری واضح طریقے سے طے کی جائے۔اس سے صارف کا اعتماد بڑھے گا۔
تیسرا حل: UPI کے تکنیکی ڈھانچے کو مزید مضبوط بنانا!
بڑے پیمانے پر استعمال ہونے والے ادائیگی کےنظام میں زیرو یا انتہائی کم ڈاؤن ٹائم کا ہدف ہونا چاہیے۔اس کے لئے مختلف ڈیٹا سینٹرز،بیک اپ سرورز اور متبادل نیٹ ورک راستے ہونے چاہئیں۔اگر ایک سرور یا بینک کا نظام ناکام ہو جائے تو مکمل ادائیگی کا نظام متاثر نہیں ہونا چاہیے۔ہر اہم ادارے کے لئےDisaster Recoveryاور Business Continuity Plan لازمی ہونا چاہیے۔2025ءکی حکومتی ترغیبی اسکیم میں بھی تکنیکی کارکردگی کو اہمیت دی گئی تھی،اس میں ترغیب کے ایک حصے کو بینک کی Technical Decline Rate کو 1 فیصد سے کم رکھنے اور دوسرے حصے کو System Uptime کو6فیصد سے زیادہ رکھنے سے جوڑا گیا تھا۔اس طرح کی کارکردگی پر مبنی نگرانی کو مزید وسیع کیا جا سکتا ہے۔

چوتھا حل:ڈیجیٹل خواندگی کو قومی مہم بنانا!
صرف ٹیکنالوجی بنانا کافی نہیں،لوگوں کو اسے محفوظ طریقے سے استعمال کرنا بھی سکھانا ضروری ہے۔یو پی آئ فراڈ کا ایک بڑا حصہ انسانی غلطی،جلد بازی یا دھوکے میں آنے سے پیدا ہو سکتا ہے۔اس لئے اسکولوں، کالجوں،پنچایتوں،بینک شاخوں،ڈاک خانوں اور خود مدد گروپوں کے ذریعےDigital Payment Literacy Programmeچلایا جانا چاہیے۔لوگوں کو خاص طور پر یہ باتیں سکھائی جائیں:یو پی آئ پن (UPIPIN)صرف رقم بھیجنے کے لئے استعمال ہوتا ہے۔رقم وصول کرنے کے لئے نہیں۔قیو آر کوڈ(QR-CODE)اسکین کرنے سے پہلے رقم اور وصول کنندہ نام دیکھنا ضروری ہے۔
او ٹی پی پن اور پاس ورڈ(OTP، PIN.PASSWORD)
کسی شخص کو نہیں بتانا چاہیے۔بینک یا پولیس کے نام پر آنے والی مشکوک کال پر اعتماد نہیں کرنا چاہیے۔
کسٹمر کیئر کے لئے صرف سرکاری ذرائع استعمال کیے جائیں۔موبائل میں Screen Lock اور Banking App کی اضافی سکیورٹی فعال رکھی جائے۔یہ تعلیم مقامی زبانوں میں ہونی چاہیے تاکہ دیہی اور کم تعلیم یافتہ صارفین بھی آسانی سے سمجھ سکیں۔

پانچواں حل:دیہی علاقوں کے لئے متبادل راستے!
یو پی آئ(UPI)کو پائیدار بنانے کا مطلب یہ نہیں کہ ہر شخص کو لازماً جدید اسمارٹ فون خریدنا پڑے۔کم انٹرنیٹ یا کمزور موبائل نیٹ ورک والے علاقوں کے لئے UPI Lite۔UPI۔123۔PAY اور آف لائن ادائیگی کے طریقوں کو مزید مؤثر بنایا جا سکتا ہے۔حکومت نے پہلے ہی دیہی اور نیم شہری علاقوں میںUPI کے پھیلاؤ کے لئے ایسے ذرائع کی توسیع پر زور دیا ہے۔اس کے ساتھ نقد رقم کو مکمل طور پر ختم کرنے کے بجائے اسے ایک متبادل ادائیگی کے ذریعے کے طور پر برقرار رکھنا زیادہ عملی ہوگا۔قدرتی آفت،بجلی کی بندش،نیٹ ورک کی خرابی یا موبائل فون کے خراب ہونے کی صورت میں نقد رقم اب بھی ضروری ہو سکتی ہے۔پائیدار ڈیجیٹل معیشت وہ ہوگی جس میں ڈیجیٹل اور نقد دونوں کے لئے مناسب جگہ ہو۔
چھٹا حل:رازداری اور ڈیٹا کا تحفظ!
ڈیجیٹل ادائیگیوں کے بڑھنے کے ساتھ صارف کے مالیاتی ڈیٹا کی حفاظت بھی انتہائی اہم ہے۔کسی شخص نے کہاں خریداری کی،کس کو رقم بھیجی،کتنی رقم خرچ کی اور کس وقت لین دین کیا۔یہ معلومات حساس مالیاتی معلومات ہیں۔اس لئے اصول واضح ہونا چاہیے کہ صارف کا ڈیٹا اس کی اجازت اور قانونی ضرورت کے بغیر تجارتی مقصد کے لئے استعمال نہ کیا جائے۔کمپنیوں کو کم سے کم ضروری ڈیٹاجمع کرنا چاہیے، اسے محفوظ طریقے سےEncrypt کرنا چاہیے اور صارف کو واضح انداز میں بتانا چاہیے کہ اس کا ڈیٹا کیوں اور کتنی مدت تک رکھا جا رہا ہے۔اگر ڈیٹا لیک ہو تو متعلقہ ادارے کو صارفین اور ریگولیٹر کو بروقت اطلاع دینا لازمی ہونا چاہیے۔

ساتواں حل:فیس اور MDR کے معاملے میں شفافیت!
یو پی آئ(UPI)کی مالی پائیداری کے حوالے سے سب سے ضرور چیز”شفافیت”ہے۔صارف کو معلوم ہوناچاہیے کہ اسے کوئی فیس کیوں دی جا رہی ہے،تاجر سے کوئی MDR(Merchant Discount Rate)
کیوں لیا جا رہا ہےاور اس رقم کا فائدہ کن اداروں کو پہنچتا ہے۔2026ءمیں حکومت نے واضح کیا ہے کہ P2P UPI لین دین مفت رہےگا،جبکہ نئے فریم ورک کے تحت روپے 2000 سے زیادہ کے مخصوص Merchant Transactions پر MDR لاگو ہو سکتا ہے،حکومت کے مطابق تقریباً96 فیصد Merchant Transactions اس دائرے سے باہر رہیں گے۔یہاں بنیادی اصول یہ ہونا چاہیے کہ صارف کو پوشیدہ فیس نہ دی جائے۔اگر مستقبل میں کسی شعبے میں فیس متعارف ہو تو اس کی شرح،مقصد،حد اور وصولی کا طریقہ عوام کے سامنے واضح کیا جائے۔
آٹھواں حل:بڑے اداروں کے بجائے پورے ماحولیاتی نظام کا تحفظ!
یو پی آئ(UPI)کا فائدہ اسی وقت برقرار رہ سکتا ہے، جب بینک،FinTech کمپنیاں،ادائیگی ایپس اور چھوٹے تاجر سب ایک صحت مند نظام کا حصہ بنیں۔اگر صرف چند بڑے پلیٹ فارم بہت زیادہ مارکیٹ شیئر حاصل کر لیں تو مقابلے،جدت اور صارف کے انتخاب سے متعلق سوال پیدا ہو سکتے ہیں۔اس لئے NPCI اور متعلقہ ریگولیٹرز کو مارکیٹ میں شفاف مقابلے، Interoperability اور غیر امتیازی رسائی کو یقینی بنانا چاہیے۔کسی ایک کمپنی یا ایپ پر ضرورت سے زیادہ انحصار پورے نظام کے لئے خطرہ بن سکتا ہے۔

نواں حل:صارفین کے لئے واضح ذمہ داری کا نظام!
یو پی آئ(UPI)سے متعلق تنازعے کم کرنے کے لئے یہ واضح ہونا ضروری ہےکہ کس صورت میں صارف،بینک، ادائیگی ایپ یا تاجرذمہ دار ہوگا۔مثلاً اگر صارف نے خود PIN کسی فراڈ کرنے والے کو دے دیا تو معاملہ مختلف ہوگا،اگر بینک کے سرور یا تیسرے فریق کے سافٹ ویئر کی خرابی سے غیر مجاز لین دین ہوا تو ذمہ داری کا تعین مختلف ہونا چاہیے۔اس کے لئے ایک آسان Consumer Protection Charter بنایا جا سکتا ہے، جس میں شکایت،تحقیقات،رقم کی واپسی اور اپیل کے مراحل عام زبان میں بیان ہوں۔
دسویں حل:UPI کی ترقی کے ساتھ انسانی نگرانی!
مصنوعی ذہانت،Big Data اور خودکار نظام UPI کی سکیورٹی بہتر بنا سکتے ہیں،لیکن مکمل طور پرخودکار فیصلہ سازی بھی خطرناک ہو سکتی ہے۔اگر کوئی جائز لین دین غلطی سے مشکوک قرار دے کر روک دیا جائے تو صارف اور کاروبار دونوں متاثر ہو سکتے ہیں۔اس لئے حساس معاملات میں انسانی جائزے کا راستہ برقرار رہنا چاہیے۔صارف کو یہ حق بھی ملنا چاہیے کہ غلط طور پر روکے گئے لین دین کے خلاف اپیل کر سکے۔

یو پی آئ(UPI)بھارت کی ڈیجیٹل معیشت میں ایک اہم بنیادی ڈھانچہ بن چکا ہے۔اس کی کامیابی کا اصل امتحان صرف یہ نہیں کہ روزانہ کتنے کروڑ لین دین ہوتے ہیں،بلکہ یہ ہے کہ کتنے محفوظ،قابلِ اعتماد، سستے،شفاف اور سب کے لئے قابلِ رسائی لین دین ہوتے ہیں۔یو پی آئ(UPI) سے متعلق ہنگامے یا تنازعات کا پائیدار حل یو پی آئ(UPI)کو ختم کرنا یا اس کی رفتار روکنا نہیں،بلکہ ا کے نظام کو مزید مضبوط بنانا ہے۔اس کے لئے پانچ بنیادی اصول مستقل بنیاد بننے چاہئیں: سکیورٹی،شفافیت،صارف کا تحفظ،مالی پائیداری اور شمولیت۔حکومت کو مؤثر قوانین اور نگرانی فراہم کرنی چاہیے،RBI کو صارفین اور مالیاتی نظام کے استحکام کا تحفظ کرنا چاہیے،NPCI کو بنیادی انفراسٹرکچر کی مضبوطی اور Interoperability پر توجہ دینی چاہیے،بینکوں اور FinTech اداروں کو سائبر سکیورٹی اور صارفین کی شکایات کے حل کو اولین ترجیح دینی چاہیے،جبکہ عوام کو بھی ڈیجیٹل ادائیگی کے محفوظ استعمال کی بنیادی تربیت حاصل کرنی چاہیے۔آخرکار ایک کامیاب ڈیجیٹل ادائیگی کا نظام وہ نہیں جو صرف تیز ہو،بلکہ وہ ہے،جس پر شہری اعتمادکر سکیں۔اگر بھارت UPI کی رفتار کے ساتھ ساتھ اس کی سکیورٹی،رازداری،تکنیکی مضبوطی،مالی پائیداری اور ڈیجیٹل شمولیت کو بھی مسلسل بہتر بناتا رہےتو موجودہ تنازعات کو مستقبل کی اصلاحات کا ذریعہ بنایا جا سکتا ہے۔یوں UPI صرف ایک ادائیگی کا ذریعہ نہیں بلکہ ایک ایسا جامع ڈیجیٹل مالیاتی نظام بن سکتا ہےجو شہری،تاجر اور معیشت۔تینوں کے مفاد میں طویل عرصے تک مؤثر طریقے سے کام کرے گا۔

مصنف کے بارے میں

ہمارے واٹس ایپ چینل کو جوائن کریں